DE UENO BANK A MERCADO PAGO : CLAVES PARA ENTENDER Y PROTEGER TUS AHORROS
La liquidación del banco en Paraguay puso en evidencia la fragilidad del sistema financiero. El economista Francisco Nicolás Lamas analiza qué enseñanzas deja el caso, cómo funciona realmente la banca argentina, el ingreso de nuevos actores y las alternativas seguras para cuidar el dinero de cada día.
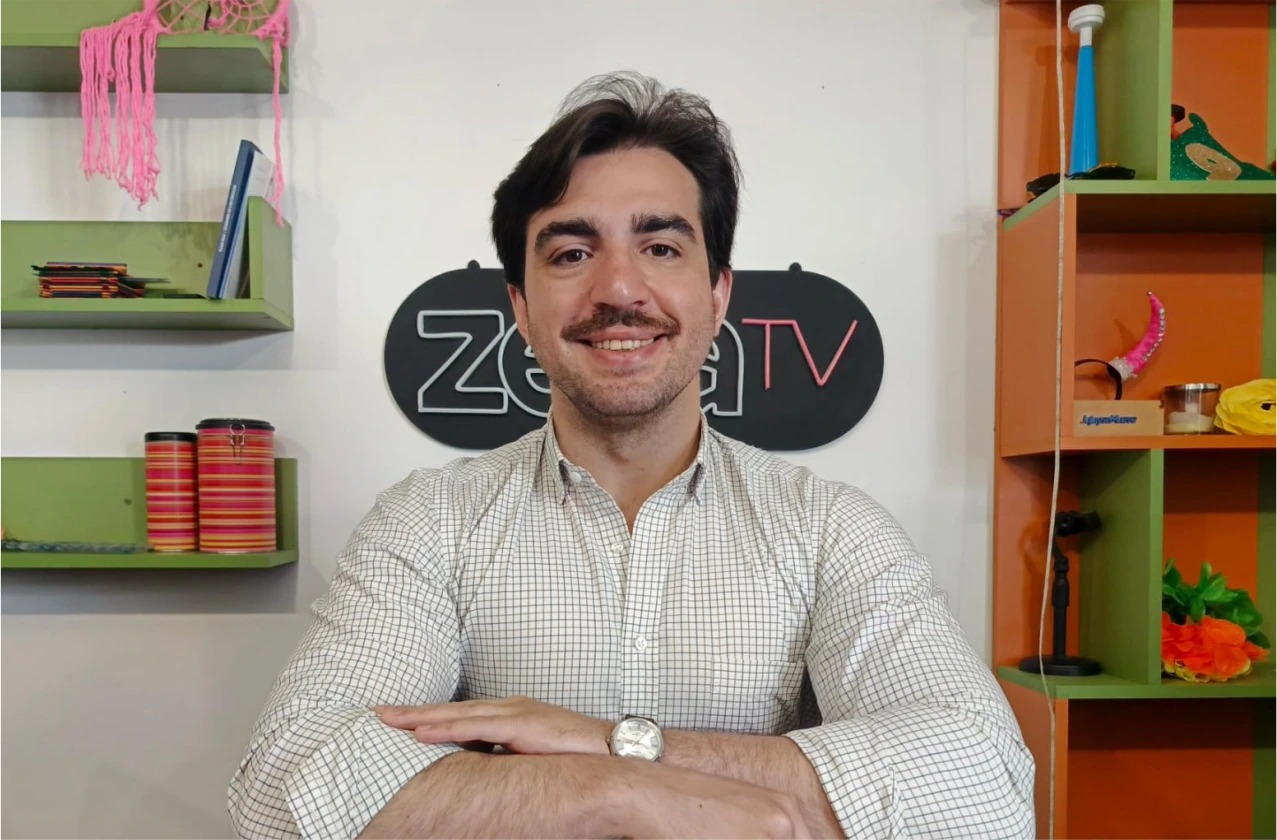
En esta edición de nuestra sección de economía, conversamos con Francisco Nicolás Lamas, economista, Agente Productor de Valores autorizado por la Comisión Nacional de Valores (CNV-Ma. 2981) y fundador de la plataforma de análisis financiero @strategos.bi. Con un lenguaje claro y preciso, recorrimos desde el colapso del Ueno Bank hasta las herramientas que cualquier persona puede utilizar para tomar mejores decisiones con sus ahorros.
El caso de Paraguay puso al descubierto una característica central de la actividad bancaria: las entidades operan con fondos que no son propios. Cuando los ahorristas retiran su dinero de forma masiva, surge lo que se conoce como corrida bancaria, una situación que puede desestabilizar incluso a instituciones que parecían sólidas. Sobre el cierre del Ueno Bank, Lamas señaló que las investigaciones determinarán si se trató exclusivamente de mala gestión, cambios adversos en el contexto económico o si existieron prácticas irregulares que aún no han salido a la luz. En ese sentido, cuestionó el uso de fondos públicos para el rescate de entidades en crisis: «Salvar a un banco con recursos del Estado evita el pánico inmediato, pero debilita los incentivos para administrar con prudencia en el futuro», afirmó.
En Argentina, el sistema financiero mantiene encajes elevados, lo que significa que una porción importante de los depósitos no puede ser prestada y debe permanecer como reserva. Parte de esos fondos se destinan a financiar al Estado mediante bonos, una dinámica que limita los recursos disponibles para el crédito productivo. El especialista explicó que los bancos locales atravesaron períodos con resultados negativos, aunque recientemente han mostrado signos de recuperación. Ante una eventual liquidación, la normativa establece un orden de prioridad para la devolución de los depósitos, aunque recordó que ningún mecanismo ofrece garantía absoluta.
Uno de los cambios más relevantes que se observa en el mercado es la posible institucionalización de Mercado Pago como entidad bancaria propia. «Ya opera como banco: recibe depósitos, otorga financiamiento y tiene millones de usuarios. Lo que se busca es darle estructura jurídica propia, separada del resto del grupo, y someterse a las mismas regulaciones que rigen para cualquier entidad financiera», detalló Lamas. De concretarse, deberá cumplir con los mismos requisitos de solvencia, liquidez y control del Banco Central, convirtiéndose en un competidor directo de los bancos tradicionales.
Para quienes recién comienzan a operar en el sistema financiero, especialmente en contextos de informalidad laboral, las billeteras virtuales aparecen como una alternativa más accesible que las cuentas bancarias convencionales. Sin embargo, el economista advirtió que no todas ofrecen el mismo nivel de respaldo y que el marco de regulación todavía se encuentra en proceso de consolidación. Destacó que cualquier promesa de rendimientos garantizados en dólares superiores al 1% mensual debe generar desconfianza inmediata, ya que ningún instrumento seguro ofrece esos niveles de forma sostenida. Como alternativa al plazo fijo, mencionó las cauciones bursátiles, instrumentos que funcionan con lógica similar pero con respaldo del mercado y mayor disponibilidad de fondos.
La entrevista dejó una enseñanza central: no existe el riesgo cero, pero sí existe información suficiente para tomar decisiones más seguras. Conocer dónde se guarda el dinero, diversificar los ahorros y desconfiar de promesas irreales son las herramientas más efectivas que tiene cada persona para proteger lo que con esfuerzo ha construido.